Desde 2 de fevereiro de 2026, empresas que compram, vendem ou guardam criptoativos para clientes no Brasil precisam seguir as regras do Banco Central e, em breve, ter autorização dele para funcionar. Desde 1º de julho de 2026, a Receita Federal recebe as informações dessas operações por uma nova declaração, a DeCripto. E a CVM continua responsável pelos tokens que funcionam como investimento coletivo.
Este guia reúne as datas tiradas dos textos oficiais, explica quem cuida de cada parte e separa mitos de fatos. É informativo, reflete as normas consultadas em outubro de 2026 e não substitui orientação jurídica ou contábil para o seu caso.
Linha do tempo, com as datas dos textos oficiais
| Data | O que aconteceu | Fonte |
|---|---|---|
| Outubro de 2022 | CVM publica o Parecer de Orientação 40, sobre quando um criptoativo é valor mobiliário | CVM |
| 21/12/2022 | Sancionada a Lei 14.478, marco legal dos ativos virtuais; vigência após 180 dias | Planalto |
| 13/06/2023 | Decreto 11.563 atribui ao Banco Central a regulação das prestadoras de serviços de ativos virtuais | Citado na Resolução BCB 521 |
| 10/11/2025 | BC publica as Resoluções BCB 519 (autorização), 520 (funcionamento) e 521 (câmbio) | Banco Central |
| 14/11/2025 | Receita publica a Instrução Normativa RFB 2.291, que cria a DeCripto | Receita Federal |
| 02/02/2026 | Entram em vigor as Resoluções 519 e 520 e a maior parte da 521 | Banco Central |
| 04/05/2026 | Entram em vigor as regras de prestação de informações da Resolução 521 | Banco Central |
| 01/07/2026 | Começa a vigência da DeCripto, que substitui a sistemática da IN RFB 1.888/2019 | Manual da DeCripto |
| 30/10/2026 | Fim do prazo de 270 dias para empresas que já atuavam pedirem autorização ao BC | Resolução BCB 520, art. 88 |
Quem regula o quê
| Órgão | O que cabe a ele |
|---|---|
| Banco Central | Autorizar e supervisionar as prestadoras de serviços de ativos virtuais (PSAVs) e regular o uso de criptoativos no mercado de câmbio |
| CVM | Criptoativos que se enquadram como valores mobiliários, como tokens que dão direito a participação nos resultados de um empreendimento |
| Receita Federal | Tributação e obrigações de informação, como a DeCripto e a declaração anual |
| Coaf e autoridades policiais | Prevenção e investigação de lavagem de dinheiro e de fraudes |
A divisão importa para o usuário: uma corretora autorizada pelo BC não transforma em legal uma oferta de "token de investimento" que deveria ter passado pela CVM.
A lei de 2022: o que ela define
A Lei 14.478/2022 define ativo virtual como a representação digital de valor que pode ser negociada ou transferida por meios eletrônicos e usada para pagamento ou investimento. Ficam de fora, entre outros, a moeda nacional e os ativos que já têm regulação própria, como os valores mobiliários.
A lei também criou um crime específico no Código Penal, o artigo 171-A: organizar, gerir, ofertar ou distribuir carteiras ou intermediar operações com ativos virtuais, valores mobiliários ou outros ativos financeiros para obter vantagem ilícita, induzindo ou mantendo alguém em erro. A pena é de reclusão de 4 a 8 anos, além de multa. É uma lei de diretrizes; os detalhes ficaram para o regulador designado, o Banco Central.
O que as resoluções do Banco Central exigem
As Resoluções 519, 520 e 521 transformaram as diretrizes da lei em regras de funcionamento. Os pontos principais, conforme o texto das normas:
Três tipos de empresa. A Resolução 520 divide as prestadoras em intermediárias (compra, venda, troca, administração de carteiras, staking, entre outras), custodiantes (guarda dos ativos) e corretoras (intermediação e custódia). Bancos, corretoras de valores e distribuidoras já autorizados pelo BC também podem prestar esses serviços, desde que comuniquem o BC.
Autorização com prazo. Empresas que já atuavam em 2 de fevereiro de 2026 têm 270 dias para pedir autorização e comprovar estrutura de gestão de riscos, segurança cibernética e prevenção à lavagem de dinheiro. Empresas estrangeiras que atendem brasileiros devem, no mesmo prazo, transferir operações e clientes para uma instituição autorizada.
Separação do dinheiro dos clientes. A prestadora deve manter recursos próprios separados dos recursos de clientes, em contas individualizadas, e o registro de custódia deve separar os ativos de cada cliente dos ativos da própria empresa.
Informação ao cliente. A empresa deve explicar como guarda os ativos, informar os riscos do staking e publicar a lista de ativos que oferece. A seleção desses ativos precisa seguir critérios mínimos, com exigências extras para as stablecoins, que a norma chama de ativos virtuais referenciados em moeda fiduciária.
Cripto no câmbio. A Resolução 521 inclui no mercado de câmbio os pagamentos e transferências internacionais com ativos virtuais, as transferências de ou para carteira autocustodiada e a compra, venda ou troca de stablecoins. Nesses casos, a prestadora deve identificar o dono da carteira autocustodiada e verificar a origem e o destino dos ativos.
O papel da CVM
O Parecer de Orientação CVM 40, de outubro de 2022, classifica os tokens em três grupos: de pagamento, que tentam funcionar como moeda; de utilidade, que dão acesso a produtos ou serviços; e referenciados a ativos, que representam bens ou direitos, como security tokens, stablecoins e NFTs.
Segundo o parecer, o fato de algo ser digital ou usar blockchain é irrelevante para o enquadramento. Um token é valor mobiliário quando, na essência, funciona como contrato de investimento coletivo, por exemplo prometendo participação nos lucros de um projeto tocado por outras pessoas. Nesse caso, a oferta precisa seguir as regras do mercado de capitais.
DeCripto: a nova declaração à Receita
A Instrução Normativa RFB 2.291, de 14 de novembro de 2025, criou a Declaração de Criptoativos (DeCripto), com vigência a partir de 1º de julho de 2026, segundo o manual oficial de leiaute. O formato inclui campos alinhados ao CARF, o padrão internacional de troca de informações sobre criptoativos.
O manual prevê três grupos de declarantes:
- Prestadoras de serviços de criptoativos (exchanges), que informam as operações dos clientes.
- Pessoas físicas e jurídicas que usam exchange domiciliada no exterior.
- Pessoas físicas e jurídicas que operam sem nenhuma prestadora, por exemplo entre carteiras próprias.
Há ainda um registro específico para pagamentos de bens ou serviços com cripto acima do equivalente a US$ 50 mil. Os limites de valor, prazos e multas para pessoas físicas estão na IN 2.291; quem opera por exchange estrangeira ou em autocustódia deve conferir a norma com um contador. A DeCripto é uma obrigação de informação, separada da declaração anual do Imposto de Renda, na qual os criptoativos continuam sendo informados como bens e direitos.
Mitos e fatos
Mito: "Com a regulação, cripto ficou segura." Fato: as regras tratam de como as empresas funcionam, não do preço dos ativos. A autorização do BC não garante rentabilidade, e criptoativos não têm a proteção do Fundo Garantidor de Créditos que cobre depósitos bancários.
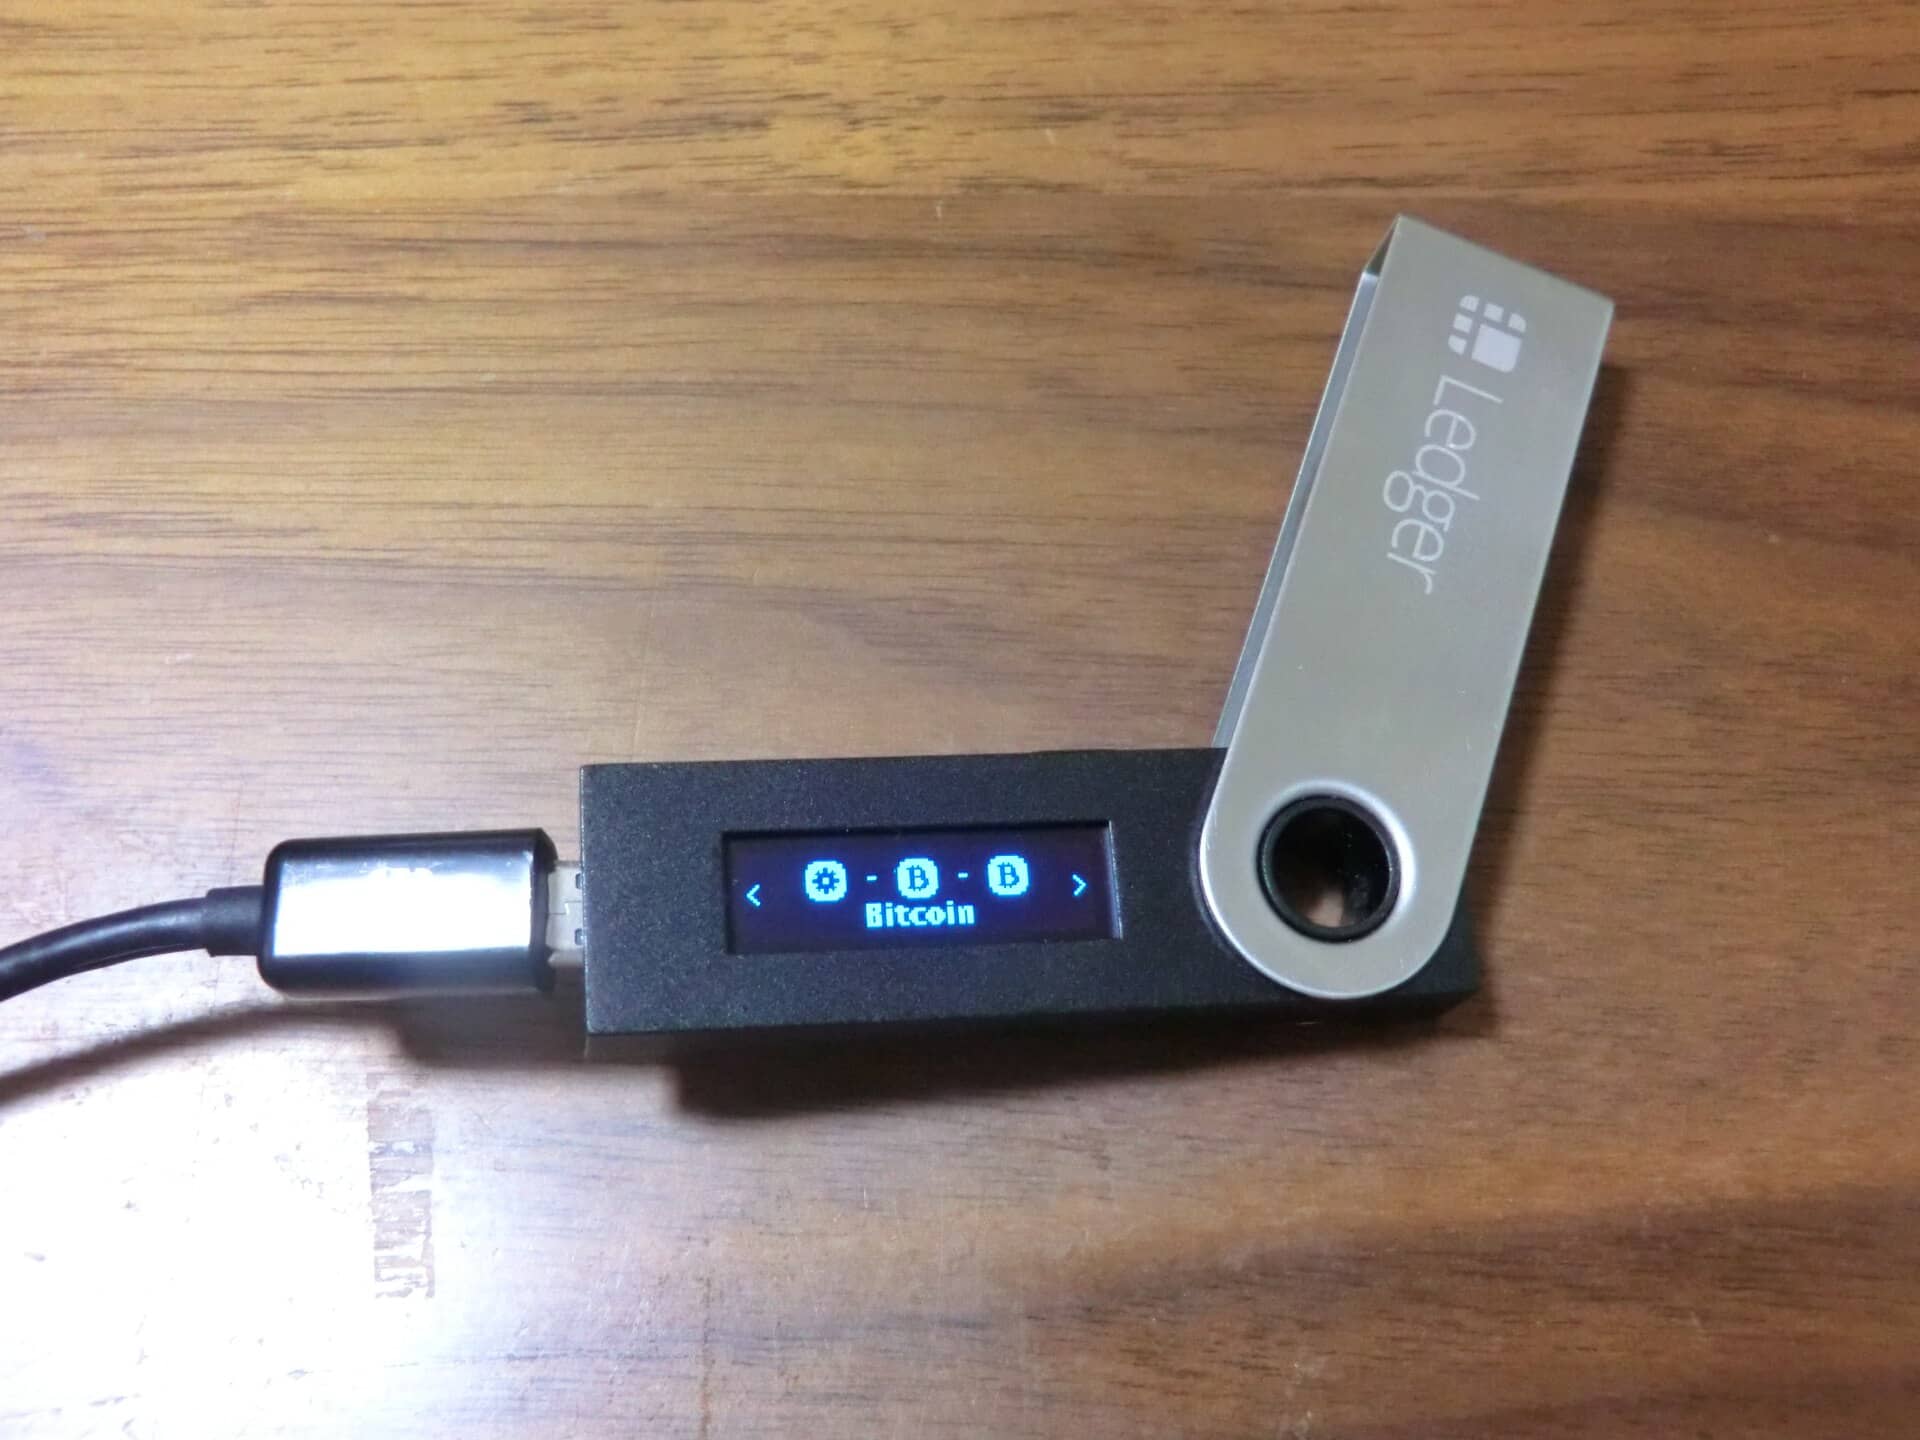
Mito: "Autocustódia foi proibida." Fato: a Resolução 521 define carteira autocustodiada e regula as transferências de e para ela feitas por prestadoras. Guardar os próprios ativos continua permitido; o que muda é que a corretora deve identificar o dono da carteira ao enviar ou receber. Veja como funciona em carteiras de criptomoedas.
Mito: "Se a empresa está operando, está autorizada." Fato: empresas que já atuavam podem seguir operando enquanto o pedido tramita dentro do prazo de 270 dias. Estar operando em outubro de 2026 não significa ter a autorização concedida.
Mito: "Corretora estrangeira não precisa seguir regra brasileira." Fato: a Resolução 520 exige que entidades estrangeiras que atendem clientes no país transfiram as operações para uma instituição autorizada. E o cliente que usa exchange no exterior entra no grupo de declarantes da DeCripto.
Mito: "Stablecoin é igual a real digital." Fato: stablecoin é um ativo privado lastreado em reservas para acompanhar o valor de uma moeda. O projeto público do Banco Central é o Drex, cuja primeira fase foi redesenhada em 2025, segundo o coordenador do projeto no BC; o histórico está em o que é blockchain.
Mito: "Promessa de rendimento fixo em cripto é normal." Fato: retorno garantido é o padrão clássico de pirâmide. Se a oferta envolve participação nos lucros de um projeto, ela pode ser uma oferta de valor mobiliário sujeita à CVM; e fraudes com ativos virtuais podem configurar o crime do artigo 171-A.
O que fazer, conforme seu caso
- Usa corretora brasileira: confira se ela pediu ou obteve autorização do BC, leia como ela guarda os ativos e ative autenticação em dois fatores.
- Usa exchange no exterior: verifique se ela transferiu os clientes brasileiros para uma instituição autorizada e veja com um contador a sua obrigação na DeCripto.
- Guarda em carteira própria: espere pedidos de identificação da carteira ao sacar ou depositar em corretora, e mantenha registros de compras e transferências.
- Recebeu proposta de investimento em token: desconfie de promessa de rendimento e consulte o site da CVM; os sinais de golpe estão em como identificar phishing.
Para as diferenças técnicas entre as redes mais citadas nas normas, veja Bitcoin e Ethereum.
Perguntas frequentes
Como saber se uma corretora já tem autorização do Banco Central?
O BC mantém consulta pública das instituições autorizadas no próprio site. Até 30 de outubro de 2026, muitas empresas ainda estarão com o pedido em análise, então a ausência na lista nesse período não significa irregularidade, mas a presença confirma a autorização.
Pagar algo com cripto entra na DeCripto?
Sim. O manual da DeCripto tem registros específicos para uso de criptoativos na compra de bens ou serviços, com um registro próprio para pagamentos acima do equivalente a US$ 50 mil.
A DeCripto substitui a declaração anual do Imposto de Renda?
Não. A DeCripto substitui a sistemática da IN RFB 1.888/2019, de prestação de informações sobre operações. Os criptoativos continuam sendo informados na declaração anual como bens e direitos, conforme as orientações da Receita para cada exercício.
Staking oferecido por corretora é regulado?
Sim. A Resolução 520 inclui o staking entre as atividades das prestadoras, exige comunicação ao BC com 90 dias de antecedência e obriga o contrato a informar riscos, prazos de resgate e forma de recompensa. Regulado não significa sem risco: os ativos ficam imobilizados e sujeitos à variação de preço.
Fontes
- Presidência da República. Lei nº 14.478, de 21 de dezembro de 2022.
- Banco Central do Brasil. Resolução BCB nº 519, de 10 de novembro de 2025.
- Banco Central do Brasil. Resolução BCB nº 520, de 10 de novembro de 2025.
- Banco Central do Brasil. Resolução BCB nº 521, de 10 de novembro de 2025.
- Receita Federal. Atos referentes à DeCripto (IN RFB 2.291/2025).
- Receita Federal. Manual de Orientação do Leiaute da DeCripto.
- Receita Federal. Criptoativos.
- Comissão de Valores Mobiliários. Parecer de Orientação CVM 40.