Um Pix leva poucos segundos porque só duas peças centrais trabalham nele, ambas operadas pelo Banco Central: o DICT, que descobre a conta por trás de uma chave, e o SPI, que move o dinheiro entre as instituições. Todo o resto, como QR Code, aproximação e Pix Automático, é uma forma diferente de montar a mesma ordem de pagamento.
A escala é grande. Segundo o Relatório de Gestão do Pix 2023-2025, do BC, foram 7,8 bilhões de transações em dezembro de 2025, movimentando R$ 3,7 trilhões, e 148 milhões de pessoas físicas e 12 milhões de empresas fizeram ou receberam um Pix naquele mês. O recorde diário de quantidade foi de 313,3 milhões de transações, em 5 de dezembro de 2025.
As três peças por trás de cada pagamento
Participantes. Bancos, cooperativas e instituições de pagamento que oferecem Pix no próprio aplicativo. Você nunca usa o Pix "direto": usa o app de um participante, que se conecta à infraestrutura comum.
DICT (Diretório de Identificadores de Contas Transacionais). É o catálogo que liga cada chave a uma conta. Ao final de 2025 havia mais de 920 milhões de chaves cadastradas, segundo o BC. O DICT também guarda marcações de fraude em chaves e usuários, compartilhadas com todas as instituições.
SPI (Sistema de Pagamentos Instantâneos). É onde a liquidação acontece. Cada instituição direta mantém uma conta de Pagamentos Instantâneos no Banco Central, e o SPI debita uma e credita a outra em tempo real, 24 horas por dia.
Os quatro tipos de chave
| Chave | Quando faz sentido | Cuidado |
|---|---|---|
| CPF ou CNPJ | Receber de pessoas que já conhecem seu documento | Expõe o documento a quem recebe |
| Celular | Receber de contatos | Golpistas usam o número para abordagens por mensagem |
| Divulgar em sites e cartões | Pouco risco, mas confira se está atualizado | |
| Aleatória | Vendas, anúncios e QR Codes de empresas | Gera um código sem dado pessoal; é a opção mais discreta |
Desde julho de 2025, as instituições precisam garantir que os dados ligados às chaves batam com o cadastro da Receita Federal, e devem excluir chaves de quem está com CPF ou CNPJ irregular. A regra impede que golpistas troquem o nome exibido para parecer uma empresa legítima.
O caminho de um Pix em oito etapas
- Você informa o destino: digita a chave, cola o "Pix Copia e Cola" ou lê o QR Code.
- Consulta ao DICT: seu banco pergunta ao diretório a qual conta a chave pertence.
- Conferência: o app mostra o nome do recebedor e parte do documento. É aqui que a maioria dos golpes poderia ser barrada.
- Autenticação: você confirma com senha ou biometria, em um aparelho cadastrado.
- Ordem ao SPI: seu banco envia a mensagem de pagamento no padrão definido pelo BC.
- Liquidação: o SPI debita a conta da instituição pagadora e credita a da recebedora.
- Crédito: a instituição do recebedor lança o valor na conta dele.
- Confirmação: os dois lados recebem o aviso, em geral em poucos segundos.
Concluído o passo 8, o pagamento não tem botão de desfazer. A devolução só é possível pelo próprio recebedor ou, em caso de fraude, pelo MED, explicado mais abaixo.
QR Code estático e dinâmico
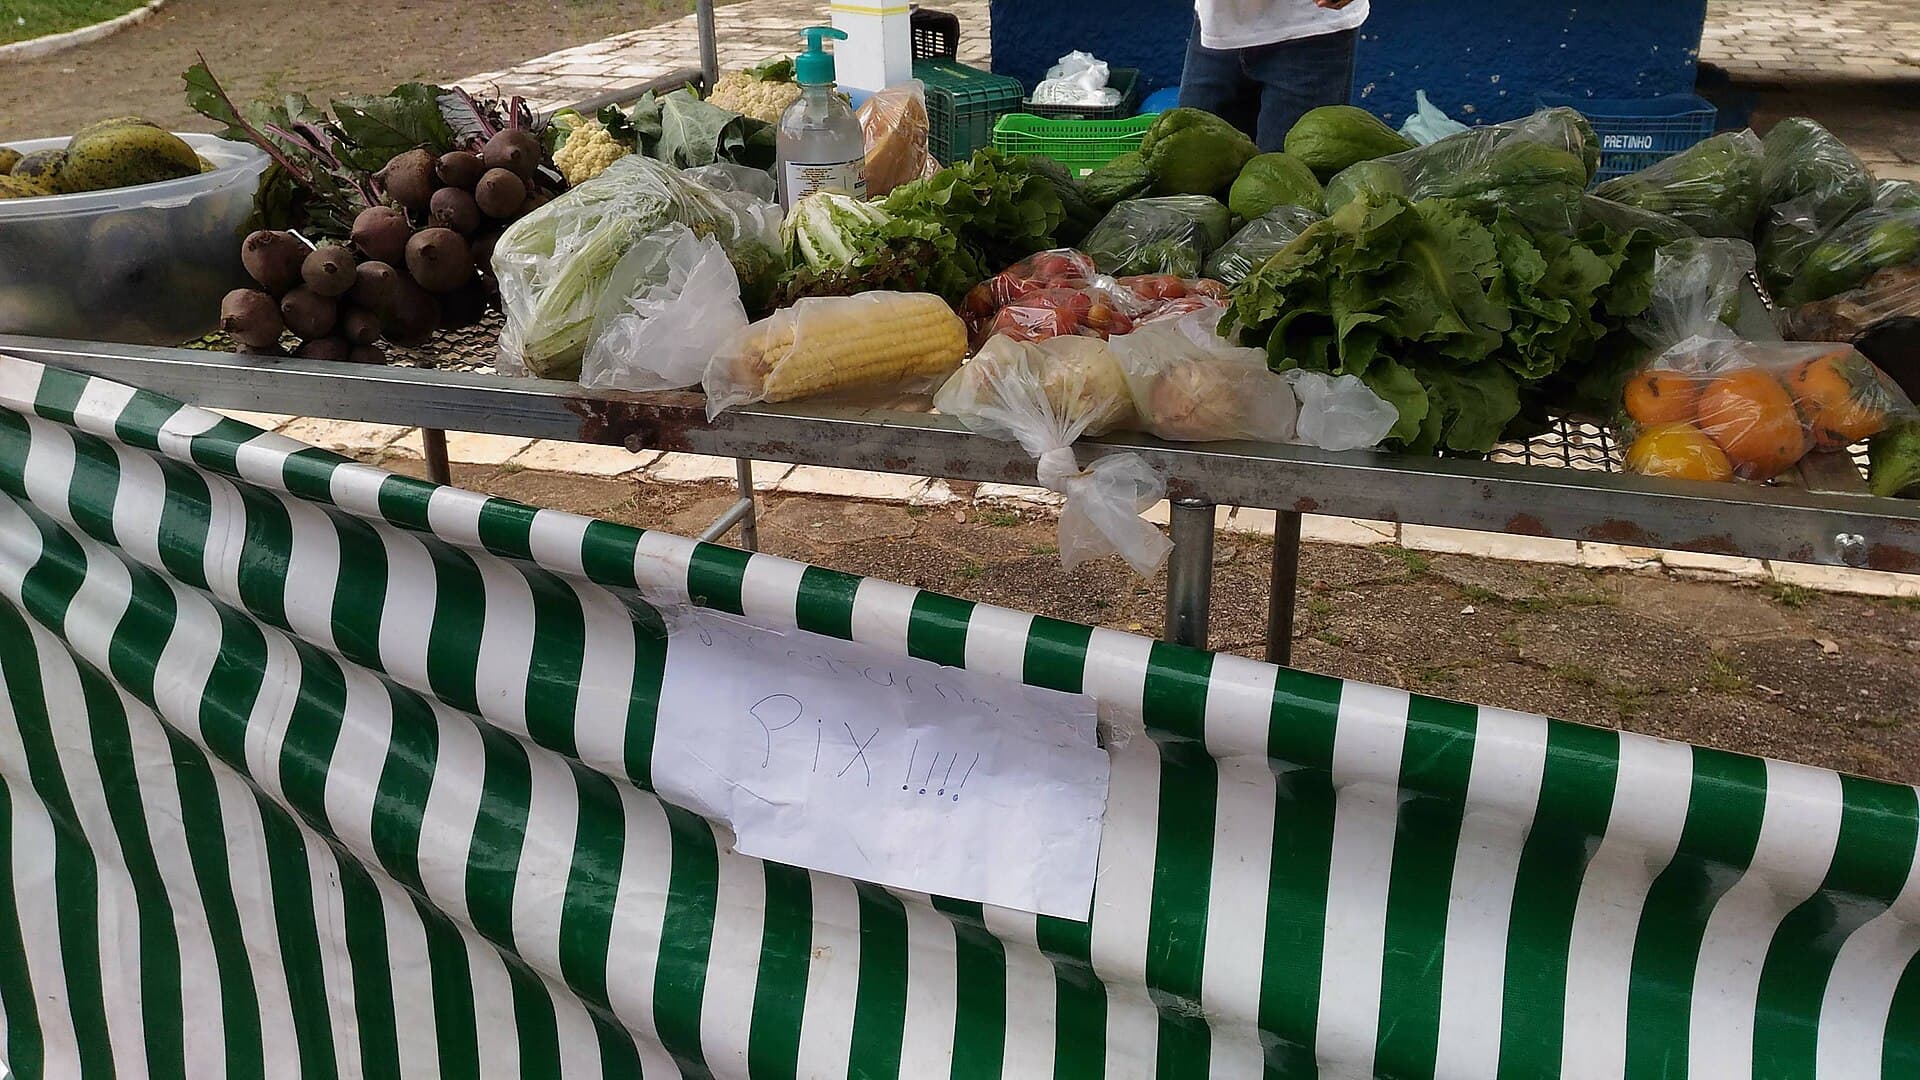
O QR estático é fixo e identifica só o recebedor; quem paga digita o valor. É o que se vê em feiras e pequenos comércios. O dinâmico é gerado para uma cobrança específica, com valor, identificador e às vezes vencimento, o que permite que o sistema do lojista dê baixa sozinho no pedido.
Os limites de segurança que valem hoje
As regras de limite mudaram várias vezes desde 2021. Este é o quadro em outubro de 2026, para pessoas físicas, conforme o BC e a Agência Brasil:
| Regra | O que diz | Desde |
|---|---|---|
| Limite noturno | Das 20h às 6h, o padrão é R$ 1.000 por transação; o cliente pode pedir para o período começar às 22h | Outubro de 2021 |
| Aumento de limite | Pedidos de aumento só valem depois de 24 a 48 horas | Outubro de 2021 |
| Aparelho não cadastrado | Celular ou computador nunca usado para Pix fica limitado a R$ 200 por transação e R$ 1.000 por dia | Novembro de 2024 |
| Limite por perfil | A instituição define limites pelo perfil de risco e comportamento do cliente, que pode zerar o próprio limite | Regra em vigor, segundo o relatório de gestão do BC |
| Pix por aproximação | O teto específico de R$ 500 por transação deixou de existir; valem os limites da conta | 1º de outubro de 2026 |
A forma mais simples de reduzir o estrago de um celular roubado é baixar os limites ao que você realmente usa. O ajuste para menos é imediato; para mais, demora.
O que mudou no Pix em 2025 e 2026
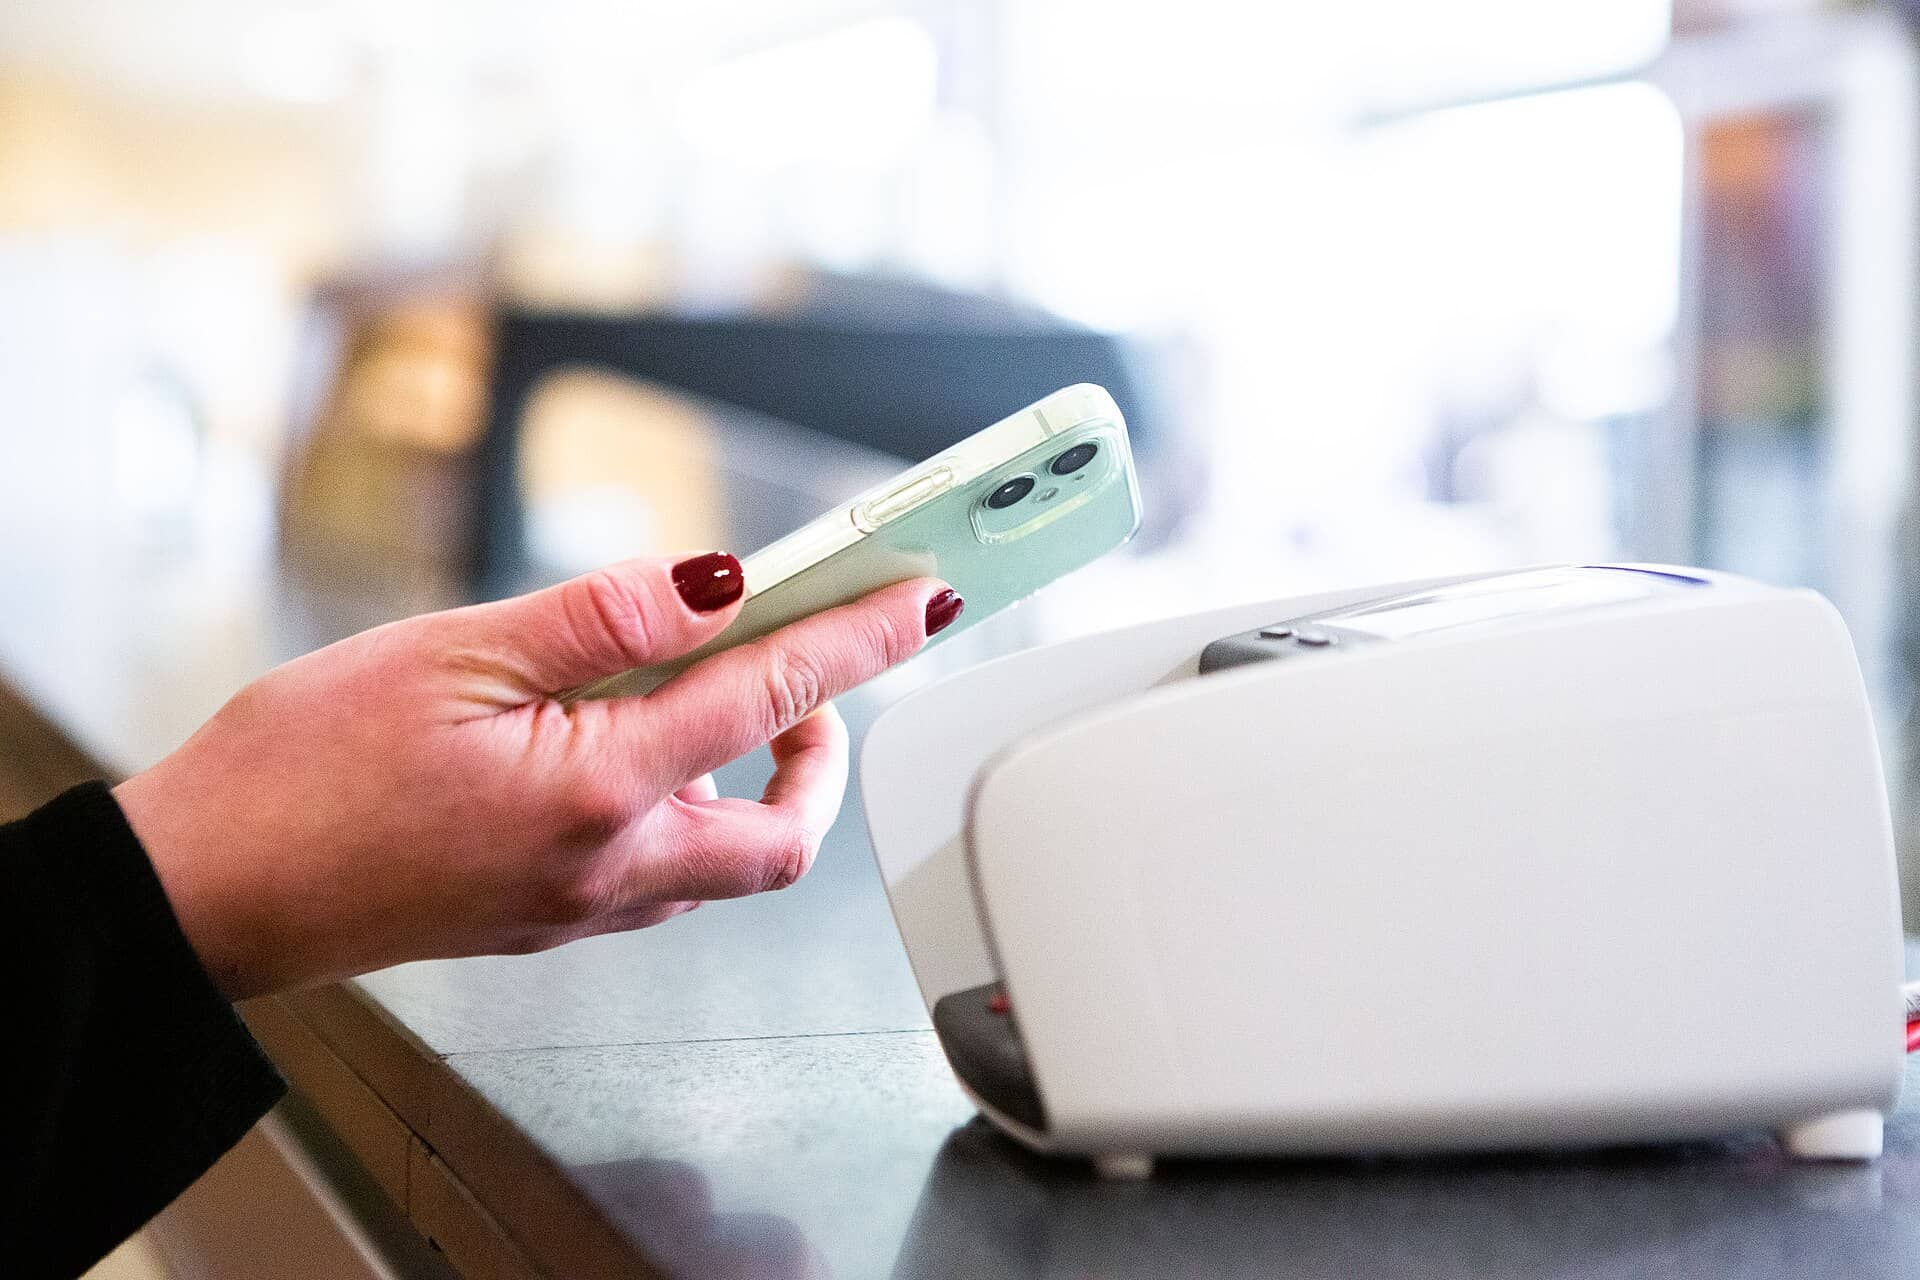
- Pix por aproximação (fevereiro de 2025): pagamento encostando o celular na maquininha com NFC, por carteira digital ou pelo app do banco. O uso ainda é pequeno: em agosto de 2026 foram 2 milhões de operações, 0,06% do total do mês, segundo a Agência Brasil.
- Pix Automático (16 de junho de 2025): o pagador autoriza uma vez e a empresa passa a cobrar contas recorrentes, como luz, escola e academia. O pagador pode cancelar a qualquer momento, e só empresas com CNPJ ativo há pelo menos seis meses podem oferecer o serviço.
- Botão de contestação (outubro de 2025): o pedido de devolução por golpe passou a ser feito pelo próprio aplicativo, sem depender de atendimento humano.
- Teto para instituições não autorizadas (setembro de 2025): participantes que não são autorizados pelo BC, ou que se conectam por um provedor de tecnologia, ficaram limitados a R$ 15.000 por transação.
- MED 2.0 (obrigatório desde 2 de fevereiro de 2026): rastreio do dinheiro além da primeira conta, descrito a seguir.
- Prazo de contestação (1º de setembro de 2026): a Instrução Normativa BCB 766 ampliou de 30 para 80 dias o prazo para o recebedor contestar uma devolução feita pelo MED.
Para empresas, o Pix Automático é a mudança com mais efeito prático: substitui o boleto e o débito automático em cobranças recorrentes. Quem integra o Pix ao próprio sistema usa as APIs dos bancos, tema de o que é uma API.
MED 2.0: como funciona a devolução em caso de golpe
O Mecanismo Especial de Devolução existe desde 2021, mas na versão original só alcançava a primeira conta que recebeu o dinheiro. Golpistas aprenderam a espalhar o valor em segundos por várias contas, e a devolução quase sempre falhava.
Na versão 2.0, um algoritmo mapeia os caminhos de dispersão do dinheiro, inclusive transferências dentro do mesmo banco, e envia notificações automáticas às instituições. Os bancos recebedores ficam obrigados a bloquear os valores e analisar cada caso. Segundo a Agência Brasil, o BC estima a devolução em até 11 dias após a contestação.
O MED vale para fraude, golpe ou falha operacional da instituição. Ele não cobre erro de digitação do próprio usuário, desacordo comercial ou arrependimento. E não garante a devolução: depende de haver saldo nas contas rastreadas.
Se você caiu em um golpe: a ordem certa
- Conteste no aplicativo imediatamente. Procure a transação no extrato e use a opção de contestação. Minutos contam, porque o golpista tenta sacar ou dispersar o valor.
- Ligue para a central oficial do banco pelo número do verso do cartão ou do app, nunca por um número recebido em mensagem.
- Registre boletim de ocorrência, que pode ser feito pela delegacia online do seu estado.
- Guarde as provas: prints da conversa, número de telefone, chave usada e comprovante.
- Acompanhe o pedido pelo app. Você tem até 80 dias da transação para pedir o MED, mas quanto antes, maior a chance de haver saldo para bloquear.
- Troque senhas e reveja acessos se houve clique em link ou instalação de app, seguindo o guia de segurança digital.
Golpes que usam o Pix (e como cortar cada um)
| Golpe | Como funciona | O que corta |
|---|---|---|
| Falsa central | Alguém "do banco" pede que você transfira para uma "conta segura" | Banco nunca pede Pix por telefone; desligue e ligue para o número oficial |
| Parente com número novo | Mensagem pede dinheiro com urgência | Ligue para o número antigo ou faça uma pergunta que só a pessoa saberia |
| QR Code trocado | Adesivo falso sobre o QR do lojista ou boleto adulterado | Confira o nome do recebedor antes de confirmar |
| Comprovante falso | Comprador mostra um "comprovante" que não existe | Confira a entrada no extrato, não no print |
| Link de phishing | Página falsa captura senha e libera o app em outro aparelho | Não entre no banco por links; veja como identificar phishing |
A regra do aparelho cadastrado ajuda contra o último caso: um celular novo nas mãos do golpista fica limitado a R$ 200 por Pix. A autenticação forte na conta de e-mail e no WhatsApp também reduz o risco, conforme o guia de autenticação em dois fatores.
Onde o Pix se encaixa: Open Finance e blockchain
Quando você paga uma compra sem sair da loja on-line, sem abrir o app do banco, o pagamento foi iniciado por um iniciador de pagamento do Open Finance, como explica o guia de Open Finance. O Pix por aproximação usa essa mesma "jornada sem redirecionamento", formalizada no Regulamento do Pix em junho de 2025.
O Pix não usa blockchain. É um sistema centralizado, operado pelo BC, e é justamente essa centralização que permite bloqueio cautelar e devolução, algo impossível em uma rede como a do Bitcoin, explicada em o que é blockchain.
Perguntas frequentes
Por que o nome que aparece no Pix não é o da loja?
O app mostra o nome do titular da conta ligada à chave, que pode ser a razão social da empresa ou uma maquininha intermediária. Se o nome não tem relação nenhuma com quem está cobrando, pare e pergunte antes de pagar.
Pix agendado e Pix Automático são a mesma coisa?
Não. No agendado, você programa um pagamento específico a partir do seu app; em 2025 foram 204 milhões de Pix agendados, segundo o BC. No Automático, você autoriza uma empresa a cobrar contas recorrentes, e ela inicia as cobranças dentro dos limites que você aprovou.
Errei a chave e mandei para a pessoa errada. O MED resolve?
Não. Erro de digitação do pagador não é fraude, e o MED não pode ser usado. O caminho é pedir ao seu banco que contate a instituição do recebedor e, se não houver acordo, buscar a devolução diretamente com a pessoa, inclusive pela via judicial.
Desligar a localização do celular afeta o Pix?
Pode afetar. Segundo o Relatório de Gestão do Pix, as regras atuais permitem que a instituição reduza o limite, até a zero, quando o geolocalizador do aparelho está desligado.
Fontes
- Banco Central do Brasil. Relatório de Gestão do Pix 2023-2025.
- Banco Central do Brasil. Guia de implementação dos procedimentos de devolução (MED).
- Agência Brasil. Operações do Pix à noite terão limite de R$ 1 mil a partir de hoje (04/10/2021).
- Agência Brasil. Regras do Pix mudam a partir de novembro (outubro de 2024).
- Agência Brasil. Bancos passam a oferecer Pix Automático a partir desta segunda (16/06/2025).
- Agência Brasil. Botão de contestação do Pix está disponível aos usuários (outubro de 2025).
- Agência Brasil. Novas regras de segurança do Pix entram em vigor; veja mudanças (02/02/2026).
- Agência Brasil. Nova regra do Pix amplia prazo para contestar golpe (01/09/2026).
- Agência Brasil. Pix por aproximação deixa de ter teto de R$ 500 a partir desta quinta (01/10/2026).