Open Finance: o que é, como funciona e como compartilhar dados com segurança
O que é o Open Finance, como o consentimento e as APIs permitem compartilhar dados e iniciar pagamentos entre instituições, para que serve, quais são os riscos e como conceder, conferir e revogar autorizações com segurança.
Por Equipe Global World Connect
8 min de leitura
Você tem conta em um banco, cartão em outro e um investimento em uma corretora. Para comparar ofertas de crédito ou ter uma visão única das suas finanças, precisaria juntar tudo à mão. O Open Finance foi criado para permitir que isso seja feito de forma segura, com a sua autorização.
Este guia explica o que é o Open Finance brasileiro, como ele funciona por baixo, quais dados e serviços entram, quais são os benefícios e os riscos e como controlar o que você compartilha. O conteúdo é informativo e não constitui recomendação financeira. Regras e números mudam, então confirme nas fontes oficiais.
O que é o Open Finance
Open Finance (finanças abertas) é um sistema, regulado pelo Banco Central do Brasil, que permite que clientes autorizem o compartilhamento de seus dados e o uso de serviços financeiros entre instituições diferentes, de forma padronizada e segura.
A ideia central: os dados financeiros são do cliente, e não da instituição. Se você quiser, pode autorizar que uma instituição envie seus dados a outra, para que ela ofereça uma proposta melhor, um serviço mais conveniente ou uma visão consolidada da sua vida financeira.
O sistema começou a ser implantado no Brasil por fases, a partir de 2021, e já reúne um grande número de instituições e de clientes. Segundo divulgações do próprio ecossistema e da imprensa especializada em 2026, mais de 100 milhões de clientes ou contas estão conectados, e o número de consentimentos ativos é alto. Os números crescem com o tempo, e os dados exatos estão nas páginas oficiais.
O que pode ser compartilhado
O Open Finance trata de três grandes tipos de informação e de serviço.
1. Dados sobre produtos e serviços das instituições
Informações públicas, como taxas e condições de contas, cartões e empréstimos. Servem para comparadores e para quem quer pesquisar ofertas.
2. Dados do cliente
Com o seu consentimento, podem ser compartilhados:
- dados cadastrais (nome, informações de contato, relacionamento com a instituição);
- dados transacionais: saldos, extratos, limites, movimentações de contas, cartões e operações de crédito, e outros produtos, conforme as regras.
3. Serviços
- Iniciação de pagamento: um aplicativo pode iniciar um pagamento, como um Pix, a partir da sua conta, sem que você precise abrir o aplicativo do banco para digitar os dados. A autorização é confirmada no ambiente da sua instituição. Veja como funciona o Pix.
- Encaminhamento de propostas de crédito: uma instituição pode receber, com autorização, informações para oferecer condições de crédito.
- Portabilidade e outros recursos, que evoluem com a regulamentação.
Como funciona por baixo
Os papéis
- Cliente: você, dono dos dados, que autoriza.
- Instituição transmissora (ou detentora da conta): onde os dados estão hoje.
- Instituição receptora: quem recebe os dados para oferecer um serviço.
- Iniciadora de transação de pagamento: a que inicia um pagamento a partir da conta em outra instituição.
O consentimento
Para compartilhar, a instituição receptora pede a sua autorização. As regras exigem que o consentimento seja:
- expresso e informado: você deve ver claramente quem pede, para que finalidade e quais dados;
- específico: para dados e finalidades determinados;
- com prazo: as autorizações têm validade e podem ser renovadas;
- revogável: você pode cancelar a qualquer momento.
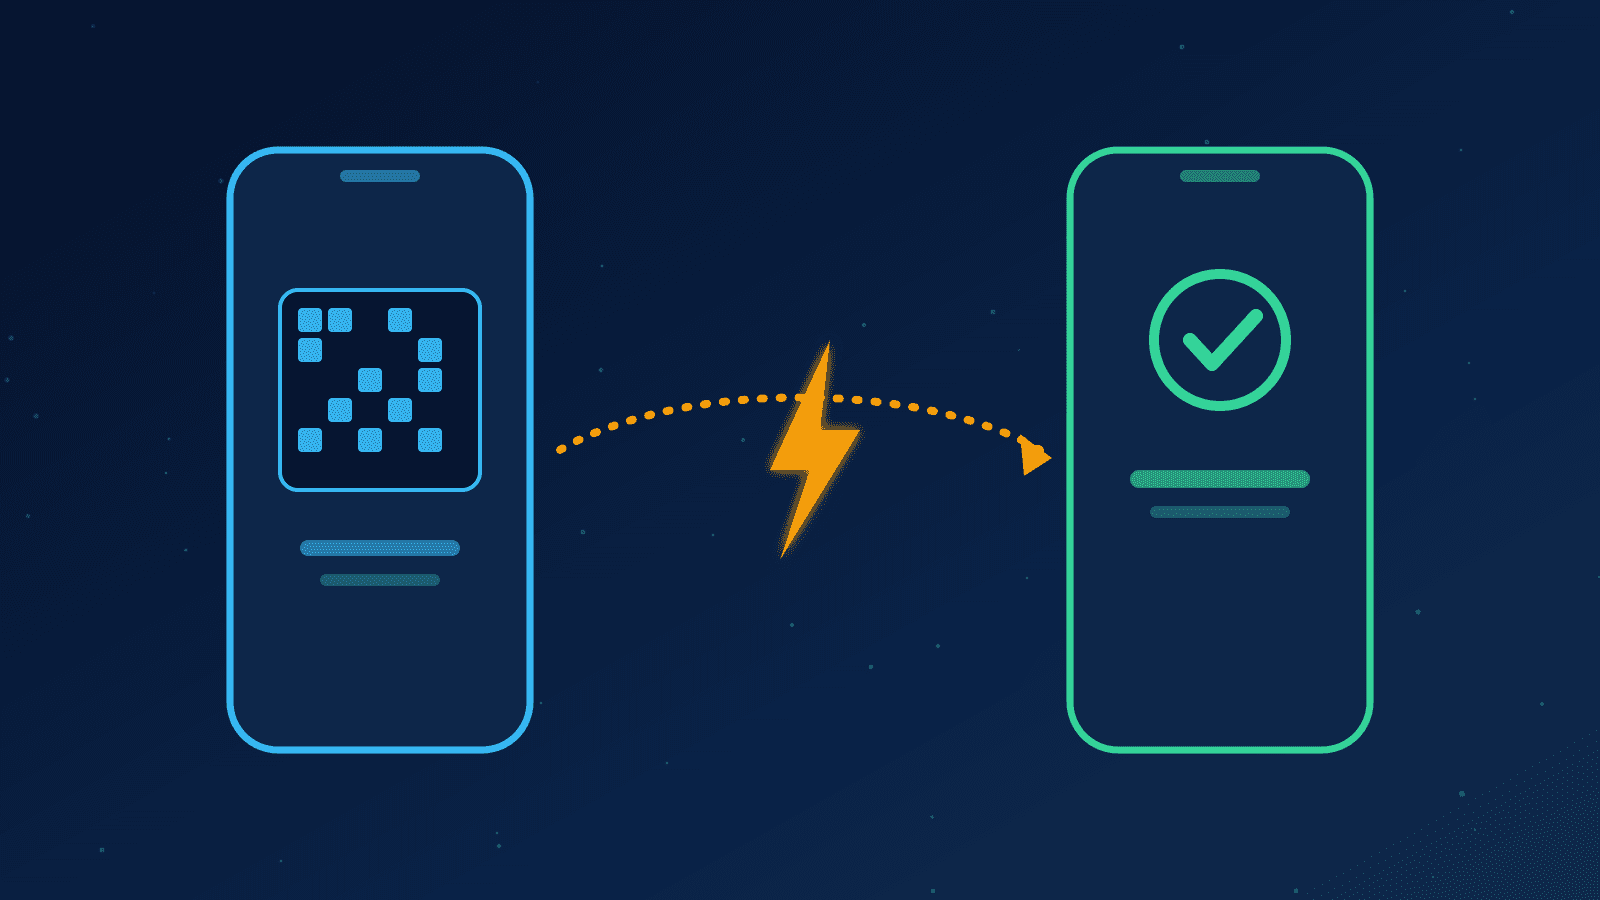
A confirmação é feita no ambiente da instituição onde estão os seus dados, geralmente por meio de redirecionamento para o aplicativo ou o site do seu banco, com a sua autenticação habitual. Você não precisa fornecer suas senhas bancárias à instituição receptora.
As APIs
A troca de dados entre as instituições acontece por APIs padronizadas, que definem formatos, respostas e protocolos de segurança. É o que permite que instituições diferentes conversem sem acordos individuais. Para entender o conceito, veja o que é API.
As comunicações usam mecanismos de segurança de nível financeiro, como certificados que identificam as instituições autorizadas e canais protegidos. Somente participantes autorizados no ecossistema podem fazer as chamadas.
O fluxo resumido
- Você usa um aplicativo e escolhe compartilhar dados ou iniciar um pagamento.
- O aplicativo (receptor) pede a autorização e redireciona você para a sua instituição.
- Na sua instituição, você confere quem pede, quais dados, para quê e por quanto tempo, e autentica.
- Feito o consentimento, o receptor pode buscar os dados pela API, dentro do que foi autorizado, ou iniciar o pagamento.
- Você pode consultar e revogar o consentimento quando quiser.
Para que serve: exemplos práticos
- Visão consolidada das finanças: um aplicativo reúne contas e cartões de vários bancos em um só lugar.
- Comparação e contratação de crédito: instituições podem oferecer condições com base no seu histórico, com a sua autorização. Compare as ofertas com cuidado.
- Portabilidade de crédito, facilitada pelo compartilhamento de dados de contratos.
- Análise financeira mais precisa, para quem tem pouco histórico em uma instituição.
- Pagamentos por iniciação, inclusive recorrentes, em alguns fluxos.
- Serviços para empresas, como conciliação e gestão de fluxo de caixa.
Benefícios
- Mais concorrência: instituições competem por ofertas melhores.
- Mais conveniência: menos papelada e menos digitação.
- Controle do cliente: você decide quem vê o quê, e por quanto tempo.
- Inclusão: dados de várias fontes podem ajudar quem tem pouco histórico.
Riscos e cuidados
Compartilhar dados financeiros exige atenção. Riscos possíveis:
- Excesso de compartilhamento: autorizar mais dados do que o necessário.
- Golpes que imitam o processo: mensagens e sites falsos que pedem "confirmação de Open Finance" para roubar dados ou dinheiro.
- Uso indevido dos dados: ofertas abusivas ou repasse sem transparência.
- Autorizações esquecidas: consentimentos antigos que continuam ativos.
- Vazamentos nas instituições receptoras.
Boas práticas para compartilhar com segurança
- Só inicie o processo dentro de aplicativos e sites oficiais que você mesmo procurou. Nunca por links recebidos por mensagem.
- Nunca informe senhas, códigos de verificação ou dados do cartão a quem entra em contato por telefone ou mensagem dizendo ser do Open Finance. O processo legítimo pede a confirmação no ambiente do seu banco.
- Confira quem está pedindo, qual a finalidade, quais dados e por quanto tempo.
- Compartilhe o mínimo necessário e por prazos curtos, quando possível.
- Revise seus consentimentos de tempos em tempos, no aplicativo da sua instituição, e revogue os que não usa mais.
- Ative a autenticação em dois fatores e proteja o celular. Veja autenticação em dois fatores.
- Desconfie de urgência, ameaças ou promessas de ganhos fáceis. Veja como identificar phishing.
- Guarde os comprovantes e, em caso de fraude, avise a instituição imediatamente.
Mais sobre hábitos gerais em segurança digital.
Como consultar e revogar o consentimento
Cada instituição oferece, no seu aplicativo ou internet banking, uma área de gerenciamento de consentimentos, geralmente identificada como "Open Finance" ou "Compartilhamento de dados". Nela, você vê:
- quais autorizações estão ativas;
- quem recebe os dados e quais são;
- a data de validade;
- o botão para revogar.
O caminho exato varia por instituição. O site do Open Finance Brasil traz orientações para o cliente.
Open Finance e proteção de dados
Os dados financeiros são pessoais, e a LGPD se aplica. O Open Finance tem regras próprias de consentimento, e as instituições continuam sujeitas às obrigações da lei: finalidade, necessidade, segurança e respeito aos direitos do titular. Entenda em o que é a LGPD.
Open Finance e as tecnologias por trás
O Open Finance depende de APIs, de identidade e de autenticação fortes e de infraestrutura confiável, muitas vezes na nuvem. Para o contexto, veja o que é computação em nuvem. Ele também dialoga com outras inovações financeiras, como o Pix e, em outra frente, os criptoativos, que têm regras diferentes. Veja regulação de criptoativos no Brasil.
Perguntas frequentes
O Open Finance é obrigatório?
Para as instituições reguladas incluídas nas regras, a participação é obrigatória. Para o cliente, é opcional: você só compartilha se quiser.
Preciso pagar para usar?
O compartilhamento em si é um direito do cliente. Os serviços que usam os dados, como aplicativos e ofertas, seguem as suas próprias condições. Leia as condições.
O Open Finance dá acesso às minhas senhas?
Não. O consentimento é confirmado no ambiente da sua instituição, e a receptora acessa apenas os dados autorizados por meio de APIs, sem receber as suas senhas.
Posso cancelar depois de autorizar?
Sim. O consentimento é revogável, e você pode fazer isso a qualquer momento no aplicativo da instituição onde estão os dados.
É o mesmo que o Pix?
Não. O Pix é um meio de pagamento instantâneo. O Open Finance é um sistema de compartilhamento de dados e de serviços, que inclui a iniciação de pagamentos, como o Pix.
Conclusão
Open Finance permite que você autorize, de forma padronizada e segura, o compartilhamento de dados e o uso de serviços entre instituições diferentes, com consentimento expresso, prazo definido e possibilidade de revogação. Ele traz conveniência e mais concorrência, e exige atenção a golpes e ao excesso de compartilhamento.
Compartilhe o mínimo necessário, só por canais oficiais, e revise seus consentimentos de tempos em tempos. Este guia foi revisado em setembro de 2026, e as regras, os serviços e os números evoluem, por isso consulte o Banco Central e o Open Finance Brasil.
Fontes
- Open Finance Brasil. Página oficial.
- Open Finance Brasil. Atos normativos.
- Banco Central do Brasil. Open Finance.
- Presidência da República. Lei nº 13.709/2018 (LGPD).
- Finsiders Brasil. Open Finance supera 100 milhões de clientes.